*Sêmia Mauad/ Opinião MT
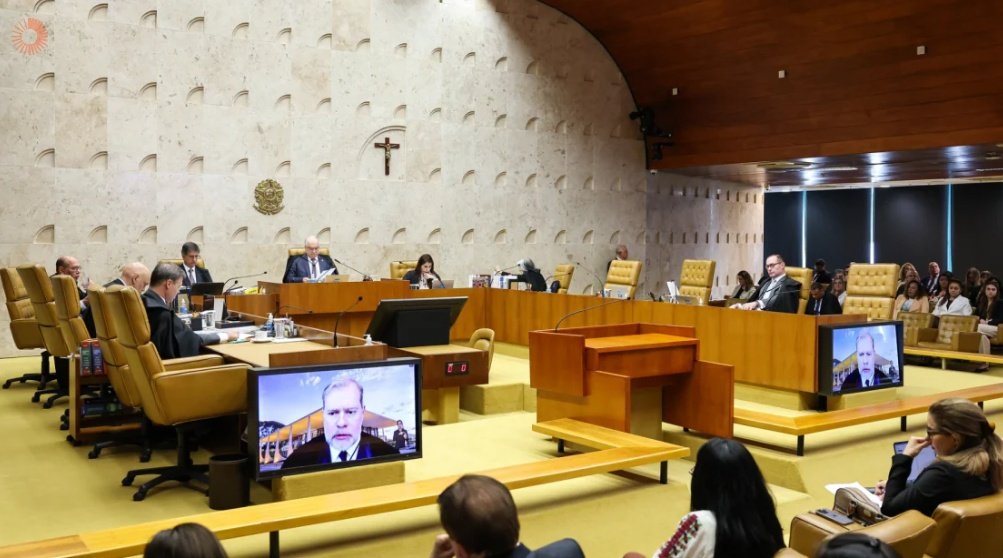
Em julgamento concluído na quinta-feira, dia 15 de outubro, o plenário do Supremo Tribunal Federal (STF) declarou inconstitucional a cobrança da contribuição previdenciária rural (Funrural) incidente sobre a receita bruta da comercialização da produção de empregadores rurais pessoas físicas no período anterior a 1º de janeiro de 2018.
Por maioria de votos, prevaleceu o entendimento do ministro Dias Toffoli, que reconheceu a inconstitucionalidade formal do tributo cobrado com base na legislação anterior às alterações promovidas pela Lei nº 13.606/2018. Com a decisão, a Corte também afastou a responsabilidade de retenção e recolhimento da contribuição por parte das indústrias e frigoríficos adquirentes da produção rural nesse mesmo período.
A modulação dos efeitos da decisão, mecanismo que define o impacto temporal e financeiro do julgado para o caixa da União e para os contribuintes, não foi adotada na sessão, ficando aberta para análise futura pelo plenário.
ORIGEM DA TESE E REVIRAVOLTA NO PLENÁRIO
O processo foi movido pela Associação Brasileira de Frigoríficos (Abrafrigo). A entidade questionou dispositivos das leis nº 8.212/1991 e nº 8.540/1992, sustentando que a Constituição Federal destinava a tributação sobre a receita bruta apenas a agricultores em regime de economia familiar, sem empregados permanentes. Segundo a tese, os empregadores rurais pessoas físicas com funcionários deveriam contribuir com base na folha de salários, e não sobre o faturamento.
A entidade contestava ainda a atribuição de responsabilidade tributária imputada às indústrias de processamento de carne, que eram obrigadas a reter e recolher o imposto incidente sobre a produção comprada dos pecuaristas e agricultores.
O julgamento, iniciado no plenário virtual em 2022, estava empatado em 5 a 5. A reviravolta ocorreu após a mudança de voto do ministro Dias Toffoli, que concluiu que a Lei nº 10.256/2001 não continha todos os elementos formais exigidos pela Constituição para instituir validamente a cobrança do Funrural sobre o faturamento antes da edição da Lei do Funrural de 2018.