*Sêmia Mauad/ Agrofrequencia
A substituição dos tributos federais programada para entrar em vigor a partir de 2027 traz um cenário de fortes incertezas operacionais e financeiras para a indústria brasileira de laticínios. As mudanças nas regras de aproveitamento e apropriação de créditos fiscais acenderam o sinal de alerta no setor, que teme impactos severos no fluxo de caixa, além da indefinição sobre as alíquotas definitivas e a pulverização do tratamento tributário para diferentes derivados lácteos.
Diante do risco de encarecimento da produção e perda de liquidez, consultores e analistas recomendam que os laticínios iniciem com urgência um plano de preparação e adequação nas rotinas fiscais e cadastrais antes da virada do sistema tributário.
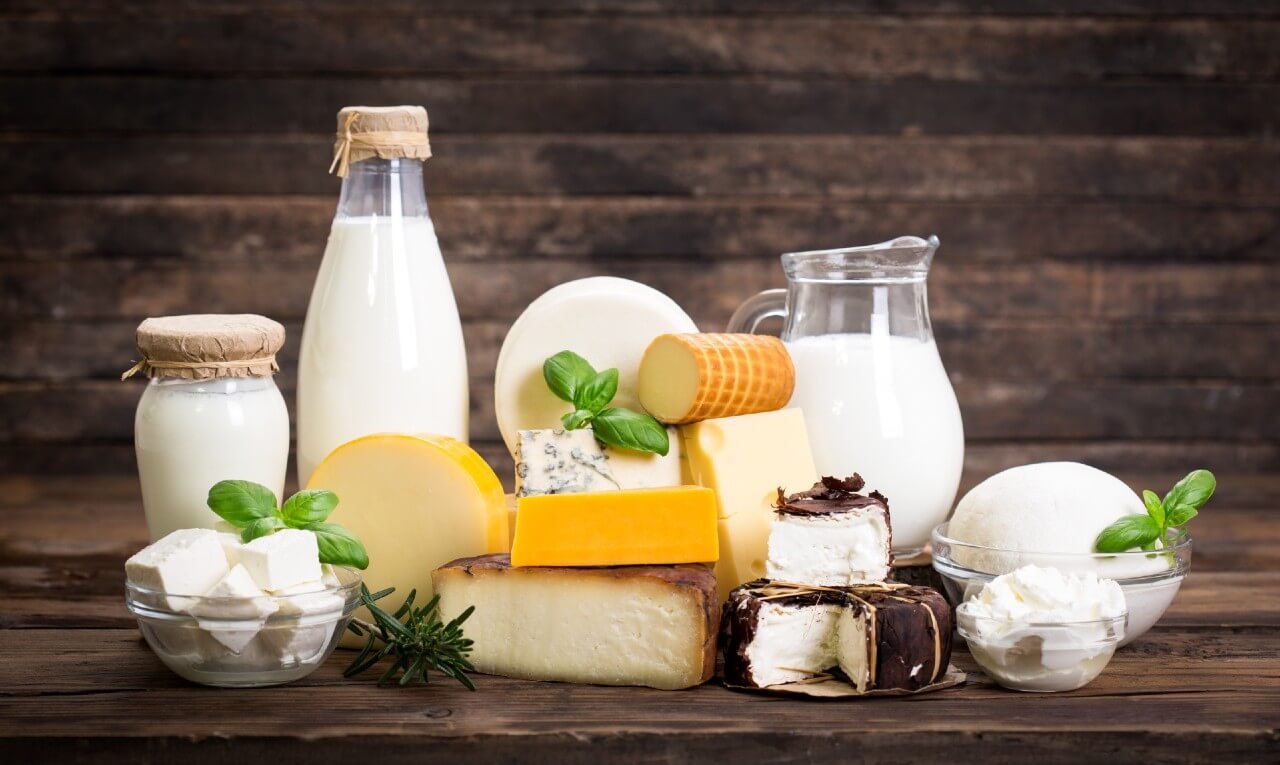
Com a reforma, o PIS e a Cofins serão extintos em 2027 para dar lugar à cobrança da Contribuição sobre Bens e Serviços (CBS). A legislação prevê alíquota zero de IBS/CBS para os itens que integram a Cesta Básica Nacional, o que contempla o leite fluido (pasteurizado ou UHT), leite em pó, manteiga e tipos específicos de queijos (como muçarela, minas, prato, coalho, ricota, requeijão, provolone e parmesão).
No entanto, o tratamento tributário será distinto para boa parte do portfólio industrial. Produtos de elevado consumo, como iogurtes, bebidas lácteas e leites fermentados, ficaram de fora da alíquota zero da Cesta Básica e serão enquadrados na regra de redução de 60% da alíquota padrão (Cesta Estendida).
Já queijos artesanais ou tipologias que não foram nominalmente listadas no texto legaL, como o queijo colonial, correm o risco direto de incidência da alíquota cheia do novo imposto sobre o consumo.
INCERTEZA NOS CRÉDITOS PRESUMIDOS E O PROGRAMA MAIS LEITE SAUDÁVEL
Outro ponto crítico da transição reside nas aquisições de leite in natura junto a produtores rurais não contribuintes do novo sistema. Embora o mecanismo de crédito presumido esteja previsto na Lei Complementar nº 214/2025 para preservar a competitividade da cadeia, os percentuais exatos desse crédito ainda pendem de regulamentação.
O cenário exige atenção redobrada quanto ao Programa Mais Leite Saudável (PMLS). Atualmente, as indústrias habilitadas utilizam créditos presumidos de PIS e Cofins sobre a compra do leite em natura. Com a extinção dessas contribuições em 2027, encerra-se automaticamente a geração de novos créditos sob o modelo vigente.
Embora a LC 214/2025 discipline o aproveitamento de saldos acumulados, a abrangência do alcance das regras de transição para o programa não está totalmente pacificada entre juristas e órgãos fazendários. Diante disso, tributaristas orientam que os laticínios realizem o levantamento minucioso, a auditagem e a documentação formal de todos os saldos acumulados do PMLS ainda ao longo do exercício de 2026 para assegurar o direito de compensação ou ressarcimento futuro.
Paralelamente, em âmbito estadual, a substituição gradual do ICMS pelo Imposto sobre Bens e Serviços (IBS) reduzirá os créditos presumidos estaduais entre 2029 e 2032 (como já regulamentado em estados produtores como o Rio Grande do Sul), até a extinção definitiva do tributo estadual em 2033.
AÇÕES E PROVIDÊNCIAS RECOMENDADAS PARA AS EMPRESAS
Para mitigar os riscos de descontinuidade no fluxo de caixa e erros de precificação a partir de 2027, as indústrias de laticínios devem priorizar um roteiro imediato de adequação:
-Revisão Cadastral e Classificação Fiscal: Mapear a Nomenclatura Comum do Mercosul (NCM) de todo o portfólio de produtos e derivados para verificar quais se enquadram na alíquota zero, alíquota reduzida (60%) ou alíquota tributável cheia.
-Readequação de Contratos com Fornecedores e Clientes: Inserir cláusulas de ajuste tributário automático em contratos de fornecimento de insumos, embalagens, logística e contratos de venda com redes varejistas.
-Mapeamento da Origem da Matéria-Prima: Revisar os procedimentos fiscais na captação do leite junto a produtores rurais contribuintes e não contribuintes para garantir o correto preenchimento da NF-e e a apropriação dos créditos presumidos.
-Auditoria e Planejamento de Saldos de PIS/Cofins: Levantar, validar e documentar todos os créditos acumulados das contribuições federais (incluindo PMLS) para definir estratégias de compensação antes do encerramento das regras atuais.